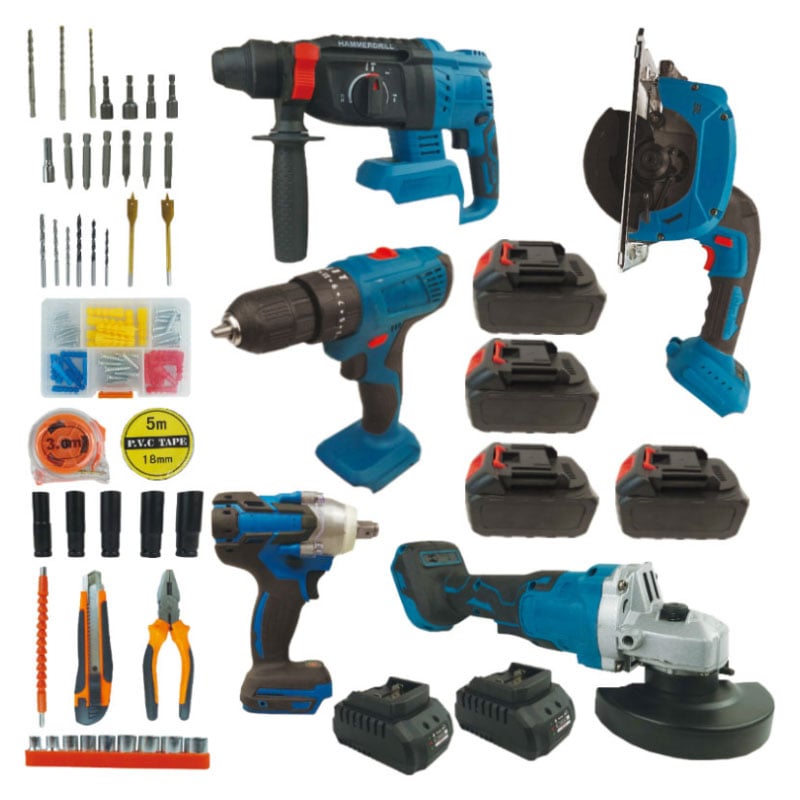
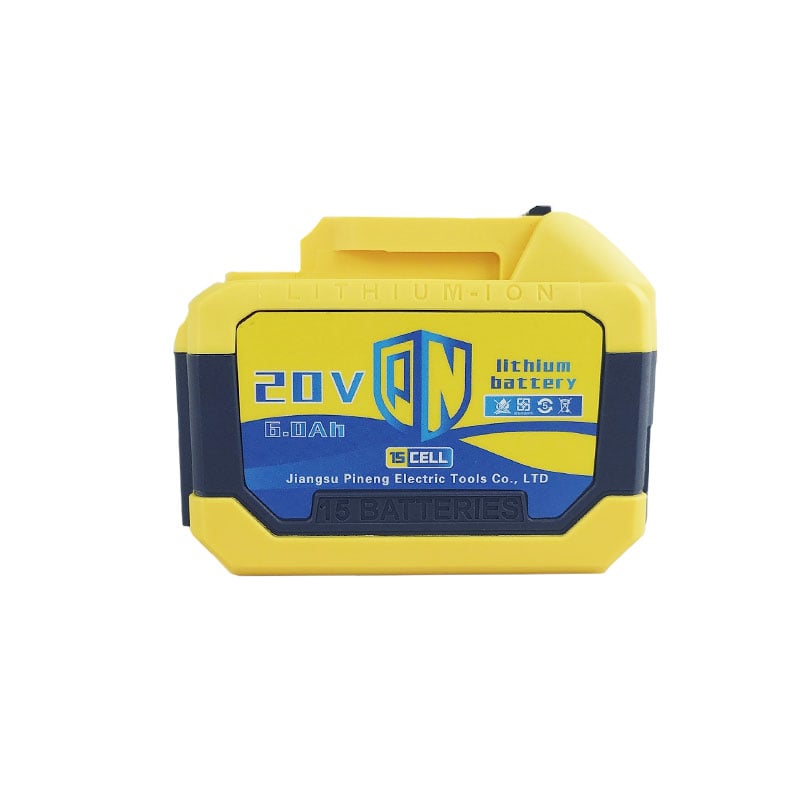
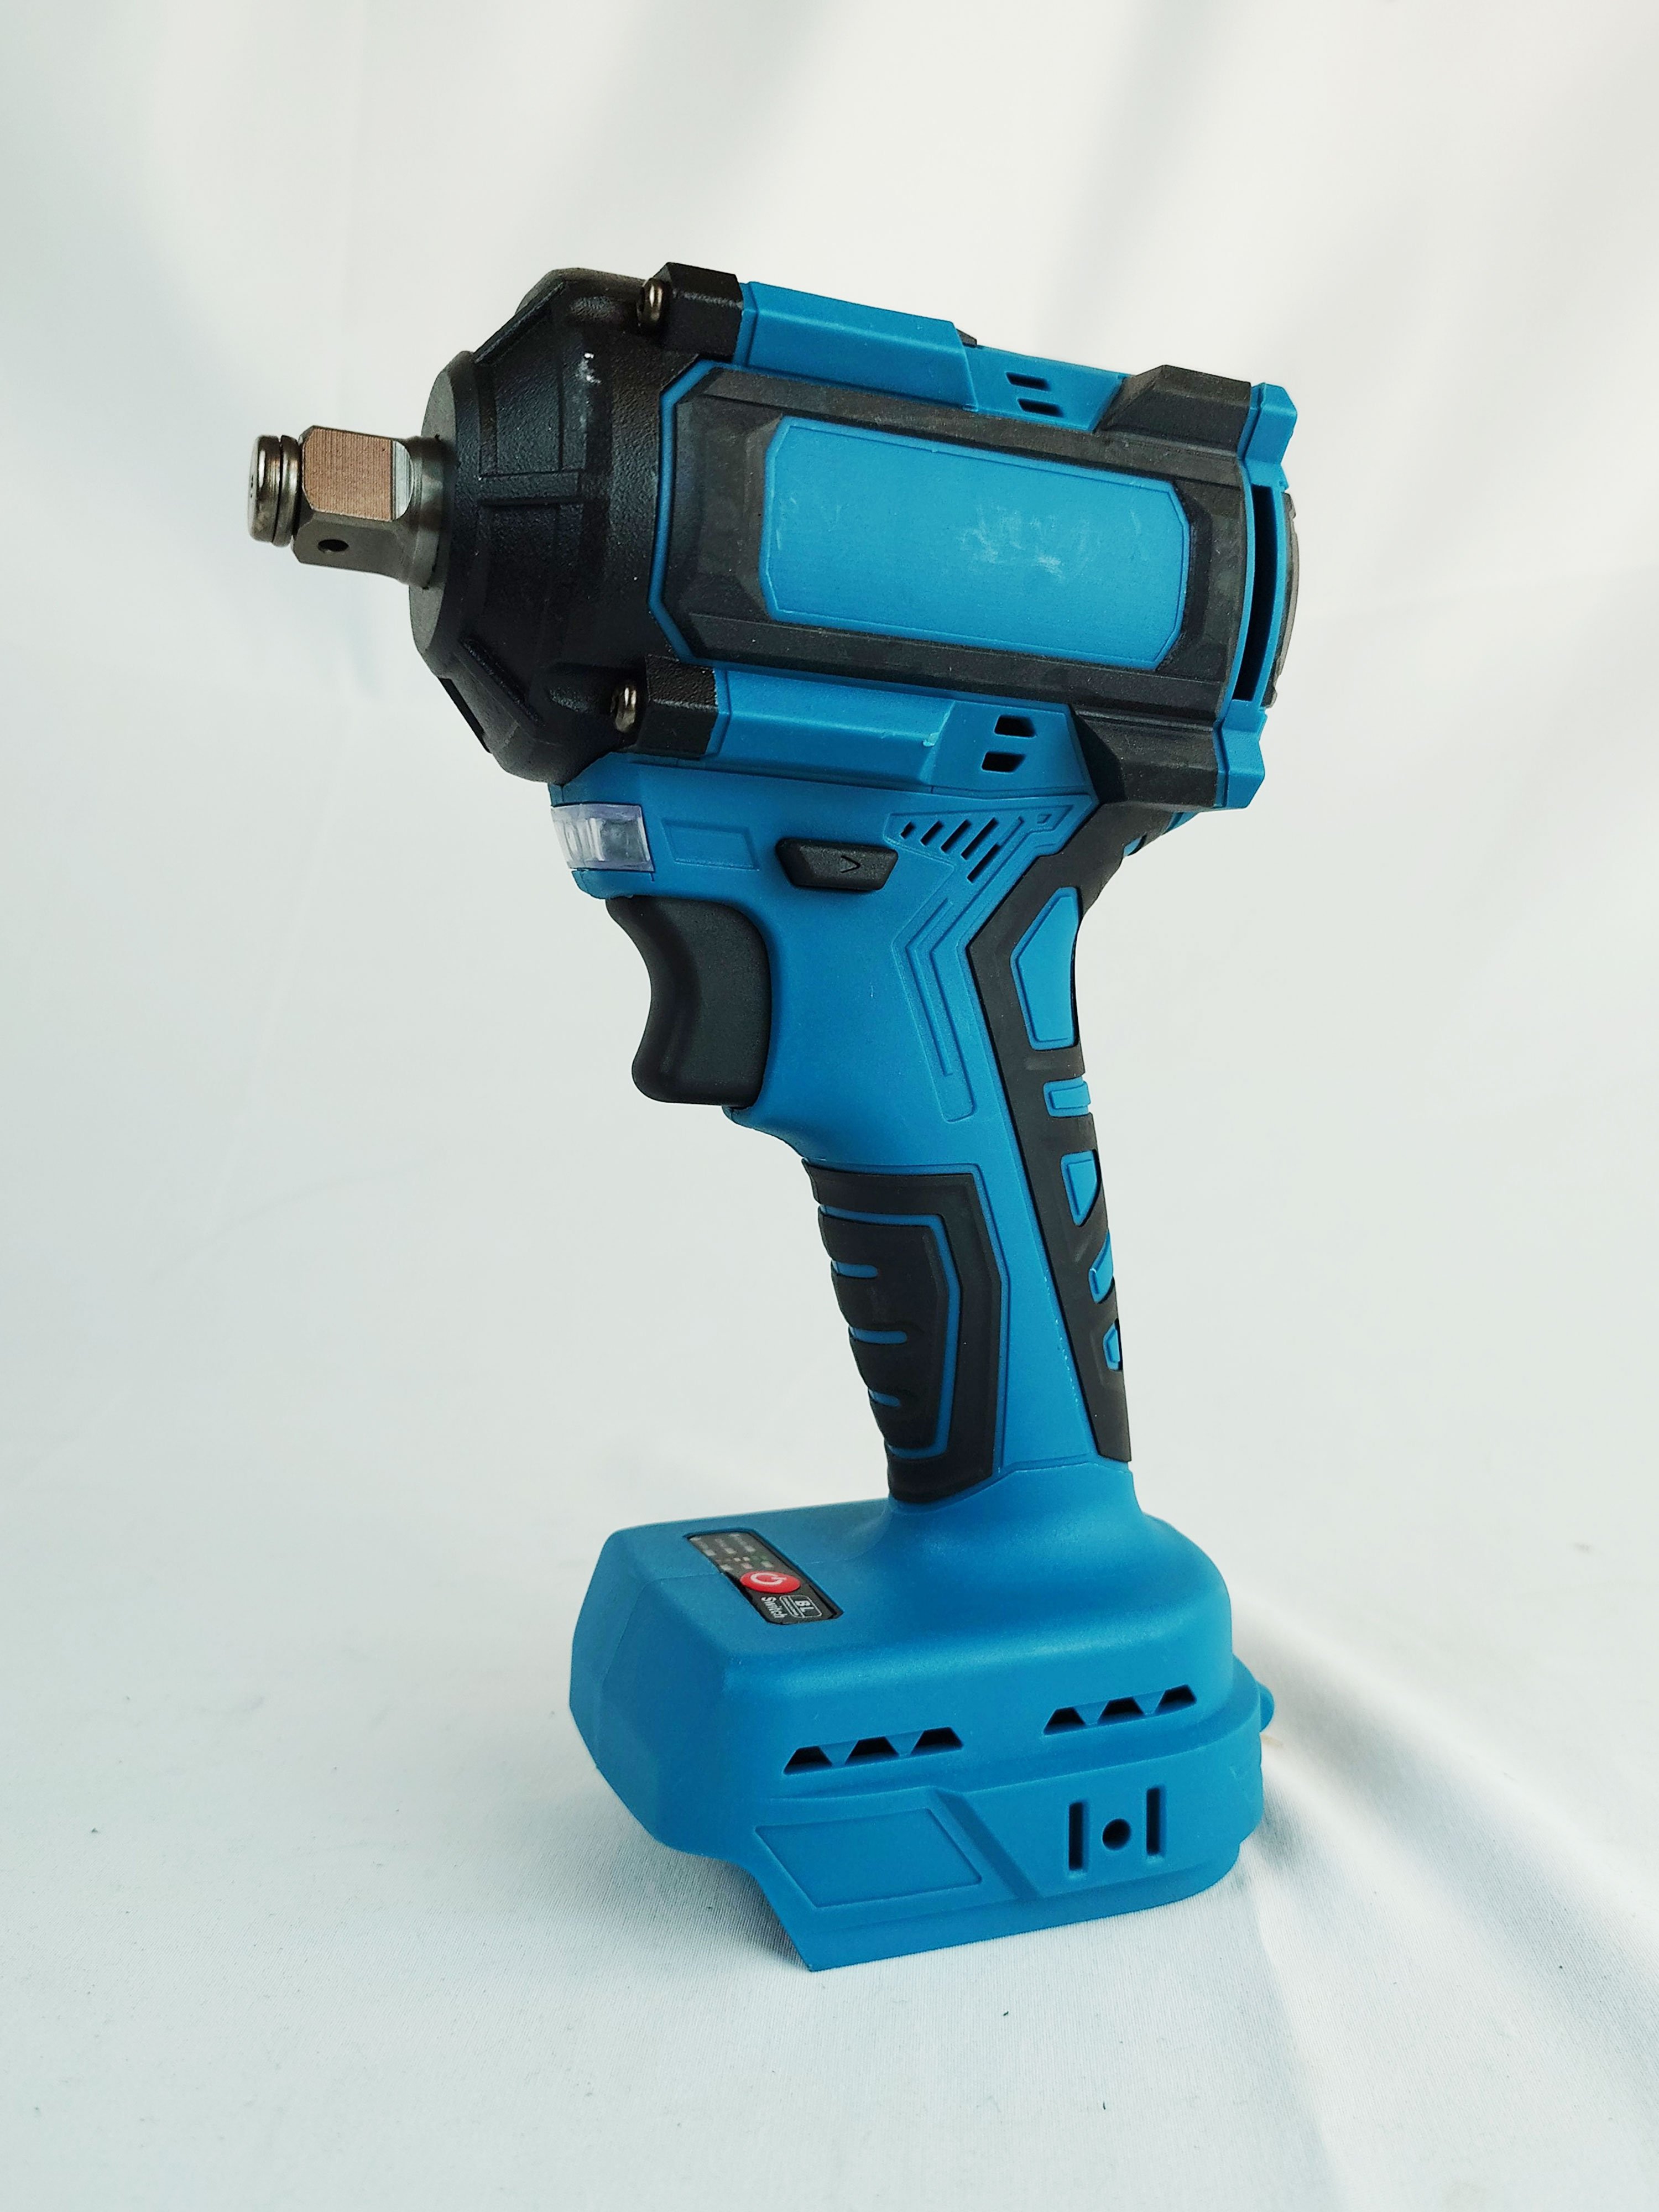
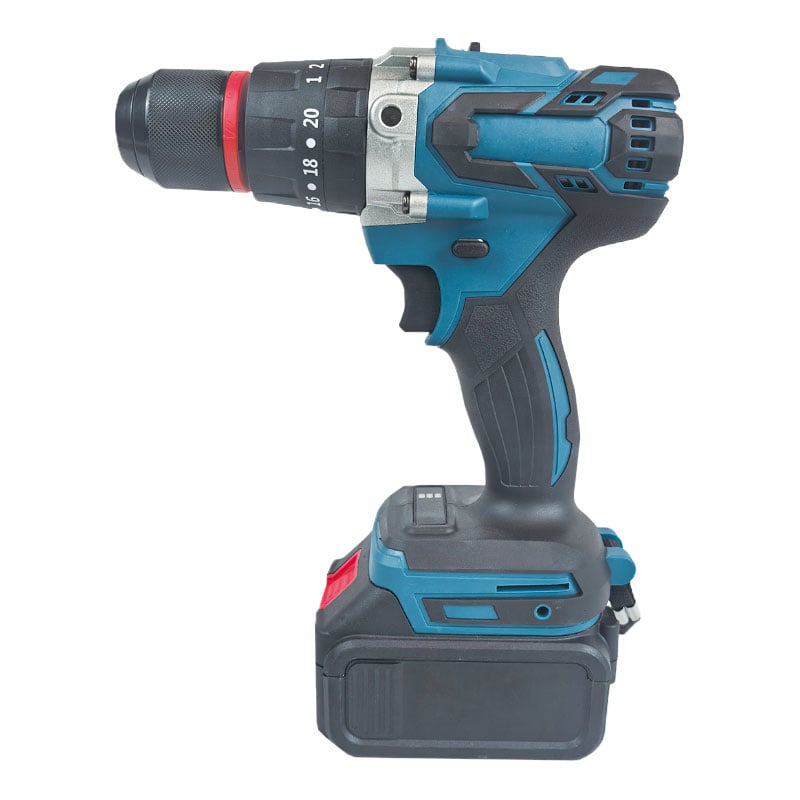
magaalada oo ku saabsan qalabaha xidhka
Qof kasta oo ku saleeyay qalabaha xisaabta waxa uu leeyahay inuu ugu yaraan nooca ka mid ah waxyaalaha la isticmaaliyey si loogu talagalay shirkadaha, qof kasta oo ku jira shaqo ama qof kasta oo ku sameeyay shaqo gaar ah. Waa sida caadiga ah ee qof kasta oo ku saleeyay qalabaha xisaabta inuu soo galeeyo, ku dhaqan, iyo ku bixiyo qalabaha caadiga ah ee la isticmaaliyey si loogu talagalay shaqada, waxyaalaha la isticmaaliyey si loogu talagalay shaqada, shaqada oo la isticmaaliyey si loogu talagalay gaariyaha, iyo shaqada oo la isticmaaliyey si loogu talagalay shaqada. Qof kasta oo ku saleeyay qalabaha xisaabta caadiga ah waxa uu isticmaaliyey nidaamka caadiga ah ee ku dhaqan qalabaha oo la isticmaaliyey si loogu talagalay shaqada, taasoo ka dhigan in qalabaha ay la heli karin, markaas oo ku dhaqan in ay ku dhaqan karaan qiimaha caadiga ah. Si loogu talagalay teknoolojiyada, qof kasta oo ku saleeyay qalabaha xisaabta caadiga ah waxa uu isticmaaliyey platformada digitaalka oo la isticmaaliyey si loogu talagalay shaqada, taasoo ka dhigan in ay ku dhaqan karaan in ay ku dhaqan karaan, in ay ku dhaqan karaan, iyo in ay ku dhaqan karaan qalabaha caadiga ah. Badbaadiyadooda badan oo ku saleeyay qalabaha xisaabta waxa ay la isticmaaliyey si loogu talagalay nidaamka oo la isticmaaliyey si loogu talagalay shaqada iyo e-commerce, taasoo ka dhigan in ay ku dhaqan karaan in ay ku dhaqan karaan qalabaha caadiga ah ee la isticmaaliyey si loogu talagalay shaqada, qalabaha caadiga ah ee la isticmaaliyey si loogu talagalay shaqada, qalabaha caadiga ah ee la isticmaaliyey si loogu talagalay shaqada, qalabaha caadiga ah ee la isticmaaliyey si loogu talagalay shaqada, iyo qalabaha caadiga ah ee la isticmaaliyey si loogu talagalay shaqada. Qalabaha caadiga ah ee la isticmaaliyey si loogu talagalay qof kasta oo ku saleeyay qalabaha xisaabta waxa ay la isticmaaliyey si loogu talagalay shaqada, shaqada oo la isticmaaliyey si loogu talagalay shaqada, shaqada oo la isticmaaliyey si loogu talagalay shaqada, iyo shaqada oo la isticmaaliyey si loogu talagalay shaqada. Qof kasta oo ku saleeyay qalabaha xisaabta waxa uu leeyahay inuu ugu yaraan nooca ka mid ah waxyaalaha la isticmaaliyey si loogu talagalay shaqada, taasoo ka dhigan in uu ku dhaqan karaan qalabaha caadiga ah ee la isticmaaliyey si loogu talagalay shaqada iyo qalabaha caadiga ah ee la isticmaaliyey si loogu talagalay shaqada, markaas oo ku dhaqan karaan waraabiyo caadiga ah iyo taajabiyada tekinika. Xusuuska teknoolojiyada caadiga ah waa teknoolojiyada oo la isticmaaliyey si loogu talagalay shaqada iyo baatiriyada lithium-ion, nidaamka motoorka oo la isticmaaliyey si loogu talagalay shaqada, iyo xusuuska caadiga ah ee la isticmaaliyey si loogu talagalay shaqada. Qof kasta oo ku saleeyay qalabaha xisaabta oo la isticmaaliyey si loogu talagalay shaqada waxa uu ku dhaqan karaan shirkadaha caadiga ah, taasoo ka dhigan in uu ku dhaqan karaan in uu ku dhaqan karaan noocyo caadiga ah iyo qalabaha caadiga ah. Shirkadahaas waxa ay ku dhaqan karaan taajabiyada caadiga ah ee ku dhaqan karaan qalabaha caadiga ah, nidaamka caadiga ah ee ku dhaqan karaan qalabaha caadiga ah, iyo xusuuska caadiga ah ee ku dhaqan karaan qalabaha caadiga ah. Ku dhaqan karaan nooca ka mid ah waxyaalaha la isticmaaliyey si loogu talagalay shaqada, qof kasta oo ku saleeyay qalabaha xisaabta caadiga ah waxa uu ku dhaqan karaan bal eeg in uu ku dhaqan karaan qalabaha caadiga ah, qalabaha caadiga ah ee la isticmaaliyey si loogu talagalay shaqada, iyo qalabaha caadiga ah ee la isticmaaliyey si loogu talagalay shaqada.
 EN